En esta guía · 8 secciones
El CCS indemniza determinados daños por riesgos extraordinarios si se cumplen las condiciones legales y de póliza. Tener seguro de hogar no garantiza por sí solo una indemnización.
En corto: qué comprar
Guarda copia de pólizas y documentos en una caja ignífuga o en fundas impermeables, y otra copia digital.
- Ver en Amazon: Caja fuerte ignífuga e impermeable
Caja fuerte ignífuga e impermeable
Proteger pólizas y documentos de incendios e inundaciones.
- Ver en Amazon: Fundas impermeables A4
Fundas impermeables A4
Tener pólizas y DNI listos para llevarte si evacúas.
- Ver en Amazon: USB impermeable para copias
USB impermeable para copias
Guardar copias digitales de fotos y papeles de la vivienda.
Se abre Amazon.es en otra pestaña. Allí ves precio y disponibilidad.
Qué hace el Consorcio
El Consorcio de Compensación de Seguros (CCS) indemniza determinados daños por riesgos extraordinarios cuando se cumplen las condiciones legales y de póliza. No es una póliza universal ni garantiza el pago de cualquier daño por temporal, inundación o terremoto. La cobertura depende del riesgo reconocido, el bien afectado, la póliza aplicable y el estado de la prima en la fecha del siniestro.
Qué cubre el Consorcio y qué no
| Situación | Qué puede cubrir | Qué no debes dar por hecho |
|---|---|---|
| Daños por riesgos extraordinarios | Determinados daños cuando se cumplen las condiciones legales y de póliza | Que cualquier temporal, inundación o terremoto garantice el pago |
| Vivienda o bienes asegurados | Depende del riesgo reconocido, el bien afectado, la póliza y el estado de la prima | Que tener seguro de hogar baste para cualquier daño |
| Un siniestro concreto | Requiere consultar la póliza, el expediente y la evaluación del CCS | Que esta guía determine cobertura, franquicia o indemnización |
La tabla resume el contenido de esta guía y las preguntas frecuentes de riesgos extraordinarios del CCS. Consulta también sus preguntas frecuentes sobre DANA para ese evento.
Qué documentar antes de una catástrofe
- Póliza: asegurado, bienes cubiertos, capitales y exclusiones.
- Justificantes de los recibos pagados.
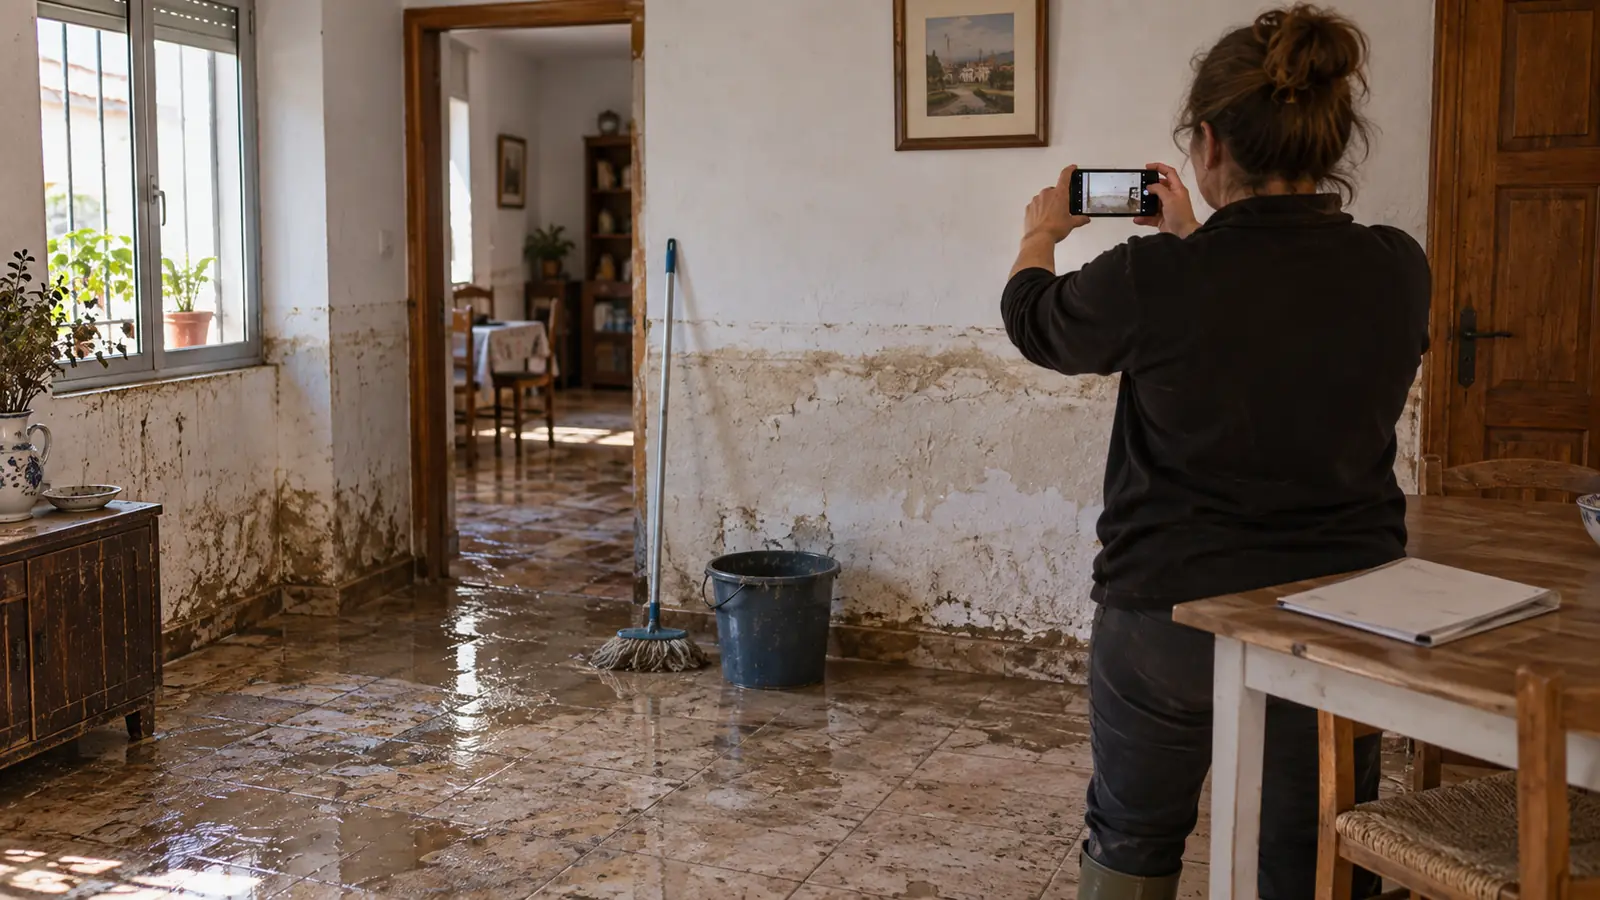
- Fotografías tomadas con seguridad y comunicaciones conservadas.
- Datos de póliza, identificación y cuenta bancaria reunidos para comunicar un siniestro.
Consulta la guía para proteger documentos importantes en una emergencia. Para preparar la salida, lee el protocolo de incendio forestal y organiza el kit doméstico para apagones.
Qué comprobar en tu póliza
Revisa quién figura como asegurado, los bienes cubiertos, capitales, exclusiones y recibos pagados. Conserva póliza, justificantes, fotografías seguras y comunicaciones. Para un siniestro concreto, consulta la información vigente del CCS y de tu aseguradora; las coberturas y procedimientos pueden depender del evento.
Cómo comunicar un siniestro
El CCS permite comunicar daños por sus canales oficiales, incluida su web y teléfono publicados en la página de contacto. Reúne datos de póliza, identificación, cuenta bancaria y descripción de daños. La web del CCS recomienda comunicarlo cuanto antes; su información de preguntas frecuentes indica el plazo legal aplicable y contempla comunicaciones fuera del periodo recomendado según el caso. No uses números de teléfono reproducidos en artículos antiguos: verifica el canal actual en el sitio oficial.
No encargues reparaciones que impidan documentar el daño, salvo las actuaciones necesarias para proteger a las personas y evitar que empeore. Guarda facturas y deja constancia de daños antes de intervenir cuando sea seguro.
Qué no puede resolver esta guía
No determina si un incidente específico es extraordinario, qué franquicia aplica ni el importe de una indemnización. Esas respuestas requieren la póliza, el expediente y la evaluación del CCS.
Preguntas frecuentes
¿Tener seguro de hogar garantiza indemnización del CCS? No; deben cumplirse las condiciones del riesgo y de la cobertura.
¿Cuándo comunico el daño? Tan pronto como sea posible y usando los canales oficiales actuales.
Fuentes consultadas
Revisado el 13 de octubre de 2026. Consulta cómo elaboramos las guías. Las fichas de fabricante identifican productos; no equivalen a pruebas independientes.